Puslaidininkių akcijos retai būna tokios pigios, bent jau popieriuje. S&P 500 puslaidininkių indekso numatomas pelno daugiklis (P/E) yra 13,1x, o viso S&P 500 – 18,7x. Tai žemiausias sektoriaus lygis nuo 2020 m. kovo, nors po finansų krizės jis dažniausiai buvo vertinamas apie 13–17x. Kainos krito greitai: „Bank of America“ duomenimis, Filadelfijos puslaidininkių indeksas nuo birželio piko smuko 38 % vos per 136 dienas.
Tai proga ar įspėjimas? Toliau aptariame, ką rodo skaičiai, kur slypi spąstai ir kaip vertinti puslaidininkių akcijas nespėliojant, kur kainos judės toliau.
Svarbiausia trumpai
- Puslaidininkių sektorius prekiaujamas už 13,1x numatomo pelno, kai S&P 500 – už 18,7x.
- Cikliniame sektoriuje žemas P/E gali rodyti pelno piką, o ne pigią kainą.
- Atminties lustų bendrovės elgiasi kaip žaliavos, o loginių lustų ir gamyklų bendrovių matomumas ilgesnis.
- Didžiausia rizika – DI ir debesijos investicijos: BofA testavimo scenarijuje 20 % mažesnis capex keltų riziką, kad EPS prognozės bus sumažintos 35–40 %.
- Vidutinis ciklo pelnas ir konkrečios bendrovės vertinimas svarbesni už sektoriaus antraštę.
Turinys
Kiek dabar vertinamos puslaidininkių akcijos
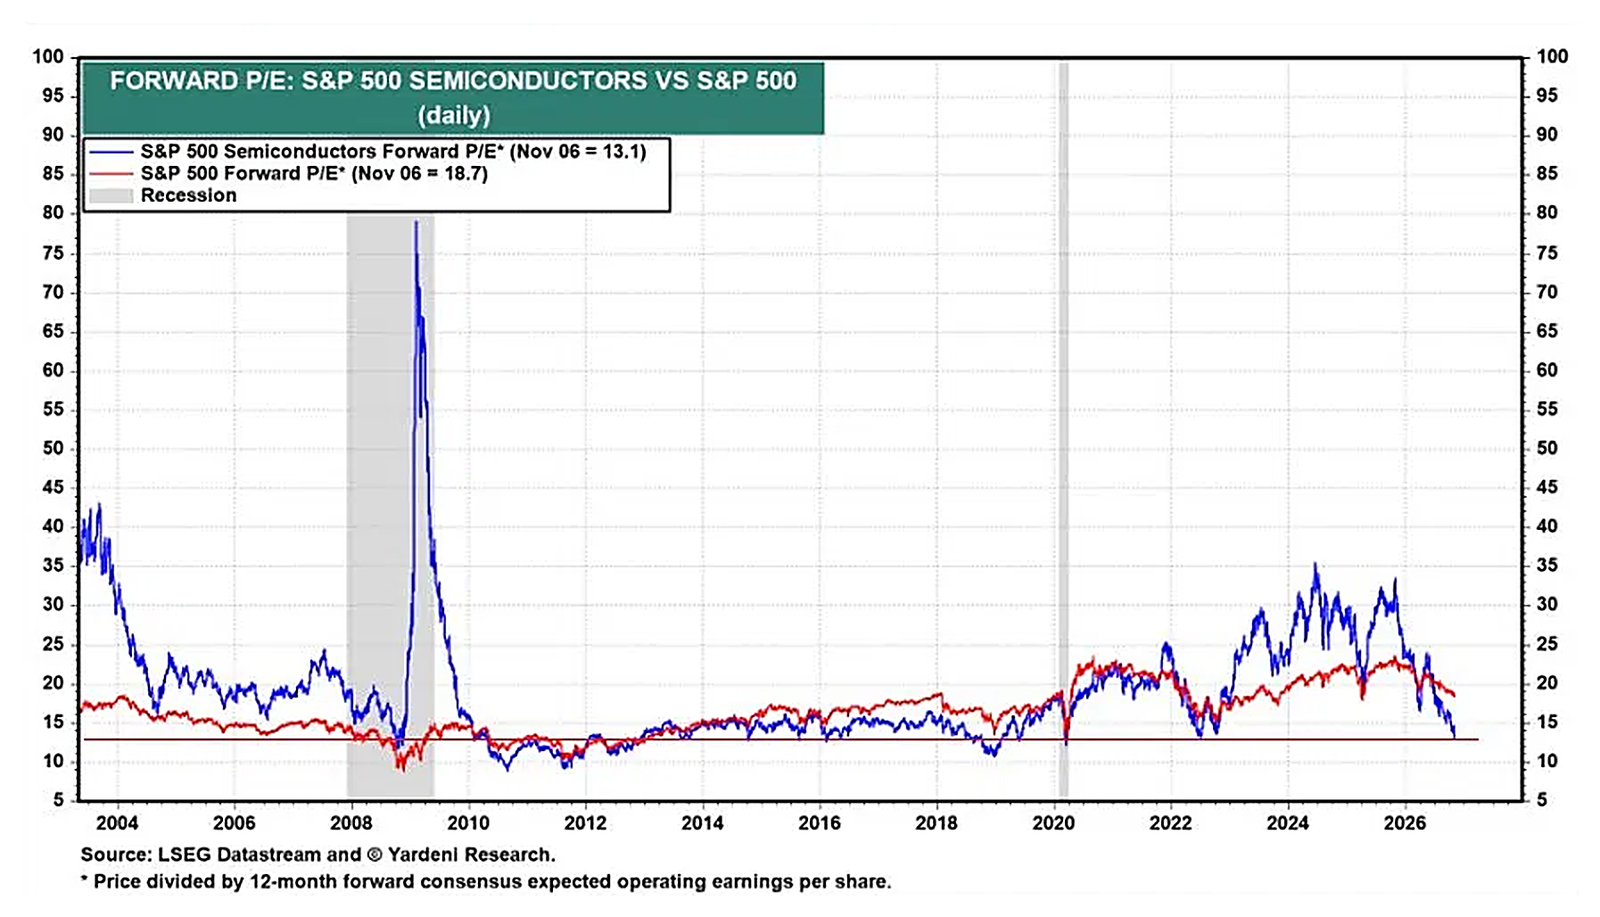
Grafike: mėlyna linija – S&P 500 puslaidininkių sektoriaus numatomas P/E (akcijų kaina, padalyta iš per ateinančius 12 mėn. tikėtino pelno), raudona – viso S&P 500. Horizontali raudona linija žymi dabartinį sektoriaus lygį, pilkos juostos – recesijas. Šuolis 2009 m. kilo ne dėl brangių akcijų, o dėl smukusio pelno. Šaltinis: LSEG Datastream ir © Yardeni Research, 2026 m. lapkričio 6 d. duomenys.
Numatomas P/E palygina šiandienos akcijos kainą su pelnu, kurio analitikai tikisi per ateinančius 12 mėnesių. Esant 13,1x, investuotojai už kiekvieną tikėtino puslaidininkių bendrovių pelno dolerį moka apie 13 dolerių, o už vidutinės S&P 500 bendrovės – beveik 19. Iš pirmo žvilgsnio ši nuolaida atrodo patraukli.
Kodėl žemas P/E puslaidininkių akcijoms gali būti spąstai
Daugumoje sektorių žemas P/E rodo žemą kainą. Cikliniuose sektoriuose jis dažnai rodo ką kita – laikinai išaugusį pelną. Ciklo piko metu pelnas būna didžiausias, P/E vardiklis išpūstas, todėl rodiklis atrodo žemas būtent prieš pelnui pradedant kristi.
Grafikas rodo ir priešingą atvejį. 2009 m. sektoriaus P/E šoktelėjo ne todėl, kad puslaidininkių akcijos buvo brangios, o todėl, kad smuko pelnas. Todėl vien P/E cikliškoms bendrovėms yra silpnas signalas. Klausti reikia ne tik „kiek pigi kaina?“, bet ir „kiek tvarus pelnas?“.
Atminties lustai ir loginiai lustai: ne vienas sektorius
Atmintis – ne visas sektorius. Atminties lustai yra cikliškiausias segmentas, o jų kainodara panaši į žaliavų. Vienženklis numatomas P/E čia dažnai rodo pelno piką, o ne pigumą. Loginių lustų ir gamyklų bendrovės atspindi tvaresnę DI paklausą ir ilgesnį matomumą.
Pagal 2027 finansinių metų prognozes didžiausios bendrovės vertinamos taip:
| Bendrovė | Segmentas | Numatomas P/E (2027 FM prognozė) |
| „Nvidia“ | Loginiai lustai (GPU, DI greitintuvai) | ~11,5x |
| „Broadcom“ | Loginiai lustai (tinklai, individualūs DI lustai) | ~13,6x |
| „Taiwan Semiconductor“ | Lustų gamykla (foundry) | ~15,5x |
| „Advanced Micro Devices“ | Loginiai lustai (CPU, GPU) | ~24,8x |
Skirtumai tarp šių daugiklių rodo, kodėl puslaidininkių akcijas verta vertinti po vieną: tame pačiame „13x sektoriuje“ yra labai skirtingų verslų, augimo kelių ir rizikų.
Esminis klausimas: ar išsilaikys DI investicijos?
Pigu tik tuo atveju, jei pelnas išsilaikys. Kai kas teigia, kad šios akcijos yra proga, nebent investicijų į kapitalą (capex) pikas jau visai šalia. Būtent šis „nebent“ ir yra esminis klausimas. BofA vertinimu, JAV debesijos investicijos dabar yra maždaug 23 % mažesnės nei 2027 m. konsensuso prognozė. Jų testavimo scenarijuje 20 % sumažintos investicijos keltų riziką, kad EPS prognozės bus sumažintos 35–40 %.
Jei taip nutiktų, dabartiniai 13x būtų skaičiuojami nuo pelno, kurio nebeliktų, o tikrasis daugiklis būtų gerokai didesnis. Kitaip tariant, puslaidininkių akcijų vertinimas labiau priklauso ne nuo dabartinės kainos, o nuo to, kiek ilgai didieji debesijos ir DI klientai toliau investuos.
Kaip vertinti puslaidininkių akcijas: praktinis sąrašas
- Remkitės vidutiniu ciklo pelnu. Klauskite, kiek bendrovė uždirba vidutiniais metais, o ne geriausiais.
- Skaidykite sektorių. Atminties, loginių lustų ir gamyklų bendrovės yra skirtingi verslai.
- Sekite investicijų planus. Stebėkite didžiųjų debesijos paslaugų teikėjų 2027 m. investicijų gaires.
- Įvertinkite, kas jau įskaičiuota į kainą. 38 % kritimas jau atspindi dalį rizikos – klausimas, kokią.
- Vertinkite bendrovę, o ne indeksą. Individualus vertinimas pasako kur kas daugiau nei sektoriaus vidurkis.
Mūsų požiūris
Niekas nežino, kur kainos judės toliau. Sektorius išlieka ciklinis: DI gali pailginti augimo ciklą, tačiau istorija rodo, kad galiausiai ateina pasiūlos perteklius ir grįžimas prie vidurkio. Žiūrėkite į vidutinį ciklo pelną, o ne į šių metų piką, ir būkite atsargūs su „pigiomis“ atminties bendrovėmis. Atidžiai sekite 2027 m. investicijų planus. Konkrečiai bendrovei individualus vertinimas pasakys kur kas daugiau nei sektoriaus antraštė. Kaip vertiname bendroves, rasite mūsų metodologijoje, o konkrečios puslaidininkių bendrovės analizę galite užsakyti čia.
Dažniausi klausimai apie puslaidininkių akcijas
Ar puslaidininkių akcijos dabar pigios?
Pagal numatomą P/E – taip: 13,1x, palyginti su 18,7x visame S&P 500, ir tai žemiausias lygis nuo 2020 m. kovo. Tačiau cikliniame sektoriuje žemas P/E gali atspindėti pelno piką, todėl „pigu“ tik tuo atveju, jei pelnas išsilaikys.
Kas yra numatomas P/E?
Tai akcijos kaina, padalyta iš pelno, kurio analitikai tikisi per ateinančius 12 mėnesių. Rodiklis parodo, kiek investuotojai šiandien moka už tikėtiną būsimą pelną.
Kodėl atminties lustų bendrovės vertinamos kitaip?
Atminties lustų kainodara panaši į žaliavų, todėl pelnas smarkiai svyruoja. Vienženklis P/E šiame segmente dažnai rodo pelno piką, o ne progą.
Kokia didžiausia rizika puslaidininkių bendrovių pelnui?
DI ir debesijos investicijų sulėtėjimas. BofA testavimo scenarijuje 20 % mažesnis capex keltų riziką, kad EPS prognozės bus sumažintos 35–40 %.
Šaltiniai: Yardeni Research / LSEG Datastream; BigGo Finance apie BofA tyrimą; QualCompounders platformoje X (grafikas: VJN.ai)
Atsakomybės apribojimas. Šis tekstas parengtas tik informaciniais ir švietimo tikslais ir nėra investavimo rekomendacija, pasiūlymas ar raginimas pirkti, parduoti ar laikyti kokias nors finansines priemones. Ankstesni rezultatai negarantuoja būsimų rezultatų. Prieš priimdami bet kokį investavimo sprendimą, būtinai pasitarkite su savo finansų atstovu ar konsultantu.